Préstamos de la FHA en Nueva York
Actualizado el 14 de sept del 2026
•lectura de 7 minutos

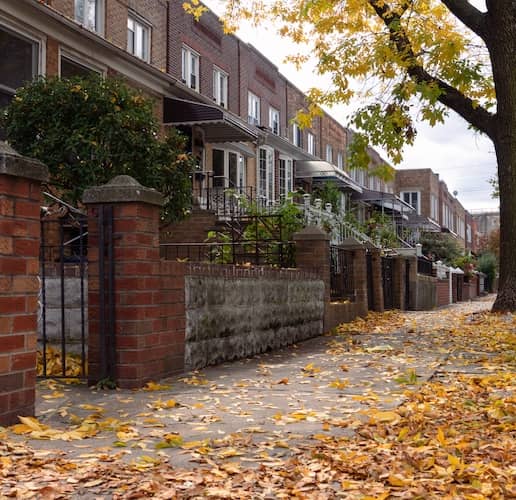
Nueva York combina un mercado laboral con salarios elevados y un acceso cultural sin igual, pero los precios medios de la vivienda son superiores al promedio nacional. Si tu crédito no es perfecto o tus ahorros son limitados, un préstamo de la FHA en el estado de Nueva York puede ayudarte a calificar con un down payment de tan solo el 3.5% y directrices de crédito flexibles. A continuación, te ofrecemos información sobre los límites de los préstamos de la FHA para 2025 por condado, los requisitos de elegibilidad, las ayudas para el down payment en Nueva York y cómo Rocket Mortgage puede ayudarte a dar los primeros pasos.
¿Qué son los préstamos de la FHA?
Un préstamo de la FHA es una hipoteca respaldada por el gobierno, lo que significa que, si un prestatario incumple el pago del préstamo, la Administración Federal de la Vivienda reembolsa al prestamista las pérdidas sufridas.
Esta red de seguridad integrada para los prestamistas da lugar a unos requisitos de concesión de préstamos más flexibles. En general, los préstamos de la FHA ofrecen opciones de down payment reducido y requisitos de crédito flexibles. Estos préstamos no solo están disponibles en Nueva York, sino que también disponibles para los compradores de vivienda de todo el país.
Consulta para qué calificas
¿Cómo funcionan los préstamos de la FHA?
Aunque muchos compradores de vivienda por primera vez recurren a los préstamos de la FHA, estos préstamos están disponibles para cualquier prestatario que cumpla los requisitos de elegibilidad. Además, la vivienda debe cumplir las normas de la FHA.
Si tienes una puntuación de crédito de 580 o superior, podrías calificar con un down payment del 3.5%. Sin embargo, si tu puntuación de crédito se sitúa entre 500 y 579, el requisito de down payment mínimo se eleva al 10%.
Los tipos de propiedades que pueden financiarse o refinanciarse mediante un préstamo de la FHA incluyen:
- Viviendas unifamiliares
- Condominios
- Townhomes
- Propiedades de entre 2 y 4 unidades
- Casas manufacturadas sobre cimientos permanentes
Los préstamos de la FHA exigen a los prestatarios que paguen primas de seguro hipotecario (MIP). Los compradores deben pagar, en el cierre, una MIP inicial equivalente al 1.75% del monto del préstamo. Además, deben pagar una MIP anual, que se fracciona en pagos mensuales. La MIP anual deberá pagarse durante todo el plazo del préstamo si el down payment es inferior al 10%. Si el down payment fue superior al 10%, los pagos anuales de MIP finalizan al cabo de 11 años.
Además del préstamo estándar de la FHA, existen otros programas de préstamos de la FHA, incluyendo:
- Refinanciamiento Streamline de la FHA. Esto te permite refinanciar tu préstamo actual de la FHA por una nueva hipoteca de la FHA con documentación mínima.1 El refinanciamiento permite a los propietarios obtener una tasa de interés más baja, reducir el pago mensual o pasar de un préstamo de tasa variable a uno de tasa fija.
- FHA 203(k). Puedes financiar la compra de una vivienda y los gastos de renovación mediante un préstamo FHA 203(k). Actualmente, Rocket Mortgage no ofrece préstamos FHA 203(k).
Aunque un préstamo de la FHA podría ayudarte a comprar una vivienda, es posible que no te interese seguir con este tipo de préstamo para siempre. Si decides hacer algún cambio más adelante, es posible que tengas la opción de refinanciar mediante un préstamo convencional.2
Da el primer paso hacia la hipoteca adecuada.
Aplica en línea para obtener recomendaciones de expertos con tipos de interés y pagos reales.
Cómo funcionan los límites de los préstamos de la FHA para 2025 en Nueva York
En 2026, Nueva York los límites de los préstamos de la FHA oscilan entre $541,287 y $1,249,125 para viviendas de 1 unidad, dependiendo del condado.
En la siguiente tabla se recogen los límites estándar de los préstamos hipotecarios de la FHA por condado en el estado de Nueva York.
|
Nombre del condado |
1 unidad |
2 unidades |
3 unidades |
4 unidades |
|
Albany |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Allegany |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Bronx |
$1,209,750 |
$1,548,975 |
$1,872,225 |
$2,326,875 |
|
Broome |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Cattaraugus |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Cayuga |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Chautauqua |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Chemung |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Chenango |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Clinton |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Columbia |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Cortland |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Delaware |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Dutchess |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Erie |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Essex |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Franklin |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Fulton |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Genesee |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Greene |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Hamilton |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Herkimer |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Jefferson |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Kings |
$1,209,750 |
$1,548,975 |
$1,872,225 |
$2,326,875 |
|
Lewis |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Livingston |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Madison |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Monroe |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Montgomery |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Nassau |
$1,209,750 |
$1,548,975 |
$1,872,225 |
$2,326,875 |
|
Nueva York |
$1,209,750 |
$1,548,975 |
$1,872,225 |
$2,326,875 |
|
Niágara |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Oneida |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Onondaga |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Ontario |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Orange |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Orleans |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Oswego |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Otsego |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Putnam |
$1,209,750 |
$1,548,975 |
$1,872,225 |
$2,326,875 |
|
Queens |
$1,209,750 |
$1,548,975 |
$1,872,225 |
$2,326,875 |
|
Rensselaer |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Richmond |
$1,209,750 |
$1,548,975 |
$1,872,225 |
$2,326,875 |
|
Rockland |
$1,209,750 |
$1,548,975 |
$1,872,225 |
$2,326,875 |
|
Saratoga |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Schenectady |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Schoharie |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Schuyler |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Seneca |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
St. Lawrence |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Steuben |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Suffolk |
$1,209,750 |
$1,548,975 |
$1,872,225 |
$2,326,875 |
|
Sullivan |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Tioga |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Tompkins |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Ulster |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Warren |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Washington |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Wayne |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Westchester |
$1,209,750 |
$1,548,975 |
$1,872,225 |
$2,326,875 |
|
Wyoming |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
|
Yates |
$524,225 |
$671,200 |
$811,275 |
$1,008,300 |
Requisitos para préstamos de la FHA
Los préstamos de la FHA se caracterizan por sus requisitos de elegibilidad relativamente flexibles. Cada prestamista puede establecer, hasta cierto punto, sus propios requisitos para los préstamos de la FHA. Sin embargo, la mayoría prefiere una relación deuda-ingresos (DTI) inferior al 43% y una vivienda que supere la tasación e inspección de la FHA.
Para los prestatarios de Nueva York que quieran solicitar un préstamo de la FHA con Rocket Mortgage, en la siguiente tabla se resumen los requisitos generales.
|
Down payment mínimo |
3.5% |
|
Puntuación de crédito mínima |
5803 |
|
Seguro hipotecario |
MIP inicial y MIP anual durante la vigencia del préstamo, o durante 11 años si el down payment es superior al 10%. |
|
Relación deuda-ingresos (DTI) |
38% como máximo antes del pago de la hipoteca; 43% como máximo después del pago de la hipoteca para una puntuación de 580 |
|
Requisito de tasación |
La vivienda la debe valorar un tasador autorizado por la FHA. |
|
Requisito de ocupación |
Deberás ocupar la vivienda en el plazo de 60 días a partir del cierre de la compraventa, y esta deberá ser tu residencia principal. |
|
Requisito de inspección |
La propiedad debe cumplir las normas mínimas de la FHA. |
|
Ingresos |
Debes demostrar que tienes un empleo estable, aunque no existe un umbral de ingresos específico |
Programas de ayuda para el down payment de préstamos de la FHA en Nueva York
Los compradores de vivienda que dispongan de fondos limitados para el down payment quizá se sientan aliviados al descubrir la amplia oferta de programas de ayuda para el down payment que existen en Nueva York. La mayoría de los prestamistas, incluyendo Rocket Mortgage, trabajan con prestatarios de préstamos de la FHA que recurren a ayuda para el down payment.
A continuación se mencionan algunos de los programas de ayuda para el down payment más conocidos de Nueva York.
Programa FHA Plus de SONYMA
La State of New York Mortgage Agency ofrece diversos programas de asistencia para la adquisición de vivienda, incluyendo asistencia para el down payment. Por medio del programa FHA Plus de SONYMA, los compradores de vivienda que cumplan los requisitos pueden recibir fondos para cubrir tanto el down payment, el pago inicial del MIP como los costos de cierre.
Por lo general, necesitarás una puntuación de crédito de al menos 600 para presentar la solicitud.
Programa de asistencia para el down payment HomeFirst
Para quienes estén pensando en comprar una vivienda en la Gran Manzana, la organización NYC Housing Preservation & Development ofrece el Programa HomeFirst de ayuda para el down payment.
Los compradores de vivienda por primera vez que califican pueden recibir hasta $100,000 en forma de préstamo perdonable para el down payment o los costos de cierre de una vivienda unifamiliar de entre 1 y 4 unidades, un condo o cooperativa en uno de los cinco distritos de la Ciudad de Nueva York.
Para poder optar a esta ayuda, deberás tener una puntuación de crédito mínima de 620 y tus ingresos no deben superar el 120% del ingreso promedio de la zona, que actualmente asciende a $136,080 para un hogar unipersonal.
Si recibes un préstamo por una cantidad inferior a $40,000, deberás residir en la vivienda durante al menos 10 años antes de que se te condone el préstamo. Si recibes un préstamo por una cantidad superior a $40,000, el requisito de ocupación por el propietario se amplía a 15 años.
Sólo estoy explorando.
Responde a unas cuantas preguntas y averigua lo que te puedes pagar, sin necesidad de comprobar tu crédito.
Ventajas y desventajas de comprar una vivienda en Nueva York con un préstamo de la FHA
Comprar una vivienda en Nueva York con un préstamo de la FHA puede ser una buena opción para el comprador adecuado. Sin embargo, al igual que con todos los préstamos, hay algunas desventajas que conviene tener en cuenta. Analizaremos las ventajas y desventajas de los préstamos de la FHA para los compradores de Nueva York.
Ventajas
Los requisitos de elegibilidad flexibles de un préstamo de la FHA permiten a algunos compradores adquirir una vivienda, especialmente a los que tienen dificultades para calificar para el financiamiento convencional. Entre las principales ventajas de los préstamos de la FHA para los compradores de vivienda en Nueva York se incluyen:
- Límites más elevados para los préstamos de la FHA en zonas de alto costo. Los condados como Nueva York (Manhattan), Westchester, Nassau y Suffolk tienen límites de préstamos de la FHA muy por encima del nivel de referencia nacional, lo que facilita el financiamiento de viviendas más caras comparado con otros estados.
- Ampliación de la autorización para condos en la Ciudad de Nueva York. La FHA ofrece una opción de “aprobación de una unidad” que puede resultar beneficiosa para los neoyorquinos que adquieran condos en edificios en los que no todo el proyecto cuente con la aprobación de la FHA.
- Requisitos de down payment reducidos. Es posible que solo tengas que dar un down payment del 3.5% para la compra de una vivienda mediante un préstamo de la FHA.
Desventajas
Aunque los préstamos de la FHA facilitan el acceso a la propiedad de una vivienda, hay algunos puntos a tener en cuenta. Estos incluyen:
- Restricciones en las cooperativas. A diferencia de los condos, los préstamos de la FHA no están disponibles para las cooperativas, limitando las opciones de los compradores en ciudades en las que predominan este tipo de viviendas (especialmente en la Ciudad de Nueva York).
- Elevados costos de cierre. Nueva York tiene unos de los costos de cierre más elevados del país. Estos costos, como los impuestos de transferencia, los impuestos de registro de hipotecas y los honorarios de los abogados, pueden reducir la ventaja en cuanto a la asequibilidad que ofrecen los préstamos de la FHA.
- Desventaja en un mercado competitivo. En la Ciudad de Nueva York y en otros mercados con alta demanda, es posible que los vendedores consideren el financiamiento de la FHA menos ventajoso que los préstamos convencionales debido a unos requisitos de tasación más estrictos, lo que puede hacer que las ofertas resulten menos competitivas.
Preguntas frecuentes
Si tienes más preguntas sobre cómo solicitar un préstamo de la FHA en Nueva York, las siguientes respuestas pueden ser de ayuda.
¿Incluyen un seguro hipotecario privado los préstamos de la FHA?
Los préstamos de la FHA no requieren un seguro hipotecario privado (PMI), a diferencia de los préstamos convencionales. En cambio, exigen el pago de primas de seguro hipotecario (MIP). La MIP incluye un cargo inicial del 1.75% y una prima anual que se paga mensualmente. La MIP protege al prestamista en caso de incumplimiento.
¿Qué se considera un depósito elevado para un préstamo de la FHA?
Por lo general, se considera que un depósito de la FHA es alto cuando supera el 3.5% de down payment mínimo, especialmente si es del 10% o más.
¿Cuáles son las tasas de interés hipotecario de la FHA de hoy?
Consulta las tasas de interés hipotecario de la FHA actuales de Rocket Mortgage.
¿En qué consiste la regla del 75% de los préstamos de la FHA?
La regla del 75% para los préstamos de la FHA se refiere a la Regla de autosuficiencia de la FHA, que se aplica al adquirir una vivienda de 3 o 4 unidades con un préstamo de la FHA. Se exige que al menos el 75% de los ingresos por alquiler previstos sean suficientes para cubrir la totalidad del pago mensual del préstamo.
Conclusión: Cómo usar un préstamo de la FHA para comprar una vivienda en Nueva York
Antes de solicitar un préstamo de la FHA en Nueva York, es recomendable sopesar las ventajas y desventajas. Aunque los préstamos de la FHA tienen requisitos de concesión más flexibles, los límites de financiamiento y los costos continuos de MIP podrían suponer un obstáculo para ti.
Si estás listo para seguir adelante con un préstamo de la FHA, inicia hoy mismo el proceso de aprobación con Rocket Mortgage.
1El programa Streamline de FHA puede tener requisitos más estrictos en algunos estados. Para calificar para el programa FHA Streamline, se necesita una reducción mínima inmediata del 0.5% en los intereses y la prima del seguro hipotecario. Algunos estados pueden requerir una tasación.
2Refinanciar puede aumentar los cargos financieros a lo largo de la vigencia del préstamo.
3Para calificar para esta oferta, debes cumplir todos los requisitos estándar de elegibilidad de la FHA. Además, el pago hipotecario total, incluyendo impuestos y seguros, no puede exceder el 38% de tus ingresos; tu relación deuda-ingresos (DTI) no puede exceder el 45%; y debes tener un historial de vivienda verificable de 12 meses inmediatamente antes de tu solicitud, sin pagos atrasados de 30 días o más en los últimos 12 meses ni marcas negativas en tu informe de crédito. No disponible en préstamos jumbo. Es posible que se soliciten estados de cuenta de activos; no se permiten más de 1 día de cargos por fondos insuficientes en los 2 meses previos a la solicitud. Puede haber más restricciones/condiciones.
Recursos relacionados

lectura de 6 minutos
¿Cuáles son los requisitos para el pago inicial de los préstamos de FHA?
Los préstamos de FHA necesitan un pago inicial del 3.5% si tienes una puntuación de crédito de 580, y del 10% si tu puntuación es...
Lee más
lectura de 7 minutos
¿Cuáles son las ventajas y desventajas de los préstamos de la FHA?
Los beneficios de un préstamo de FHA incluyen un pago inicial bajo y el respaldo del gobierno. Pero antes de elegir este tipo de hipoteca, es importante ...
Lee más
lectura de 4 minutos
Límites para los préstamos de la FHA: ¿Cuánto dinero puedes pedir prestado en 2026?
Los límites de los préstamos de la FHA están diseñados para poner un tope a cuánto puedes pedir prestado con un pré...
Lee más