¿Se puede obtener un préstamo sobre la plusvalía sobre una casa prefabricada?
7 de oct del 2026
•lectura de 8 minutos

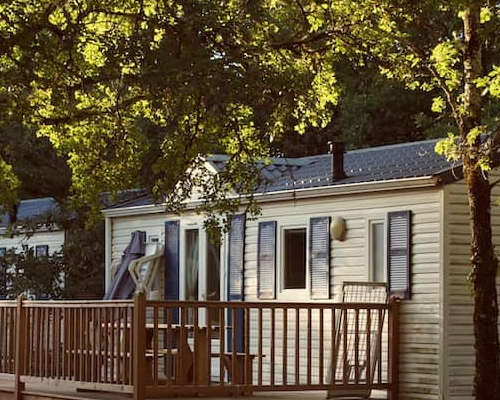
Las casas prefabricadas actuales se construyen en fábricas según los estándares federales HUD y luego se transportan en secciones hasta un lugar para ser instaladas sobre una cimentación temporal o permanente. Dependiendo de cuántas secciones se unan, las casas prefabricadas están disponibles en tres configuraciones principales: de ancho sencillo, doble ancho o triple ancho.
Los propietarios de casas prefabricadas suelen encontrarse con un conjunto único de obstáculos de financiamiento, ya que estas viviendas empiezan como propiedad personal (como un auto) en lugar de como bienes raíces. Desde cómo está titulada la vivienda hasta el tipo de cimiento sobre la que se asienta, conseguir un préstamo sobre la plusvalía en una vivienda prefabricada requiere superar algunos trámites específicos. Si posees una casa prefabricada, sigue leyendo para entender cómo desbloquear el capital ganado con esfuerzo de tu vivienda.
¿Por qué solicitar un préstamo sobre la plusvalía sobre una casa prefabricada?
Un préstamo sobre la plusvalía es una segunda hipoteca que te permite pedir prestada una suma global sobre el valor de tu vivienda, ofreciendo normalmente un tipo de interés fijo y pagos mensuales previsibles sin afectar tu hipoteca principal. Dado que tu vivienda sirve como garantía, los préstamos sobre la plusvalía suelen ofrecer un tipo de interés mucho más bajo que otras formas de deuda de consumo.
Aprovechar el patrimonio de tu vivienda puede ser una decisión financiera inteligente y te ahorra dinero a largo plazo, ya que funciona como una segunda hipoteca. Muchos propietarios eligen esta opción por varias razones clave:
- Realizando mejoras en la vivienda: Utilizar la plusvalía para financiar reformas o reparaciones que aumenten el valor de tu propiedad puede incluso calificarte para posibles deducciones fiscales sobre los intereses del préstamo.
- El refinanciamiento no es la mejor opción para ti: Especialmente si tienes un tipo de interés bajo en tu hipoteca principal, un préstamo sobre la plusvalía te permite acceder a efectivo sin obligarte a reemplazar toda tu hipoteca por una tasa de mercado más alta.
- Consolidación de deudas con altos intereses: Utilizar el capital para consolidar facturas médicas o deudas de tarjetas de crédito en un único pago mensual con menos intereses puede ayudarte a ahorrar dinero.
- Financiando momentos importantes de la vida: Un pago único puede ayudar a financiar eventos importantes de la vida, ya sea pagar la matrícula universitaria de un hijo, cubrir gastos inesperados de la boda o invertir en el futuro de tu familia.
Consulta para qué calificas
Consideraciones antes de solicitar un préstamo sobre la plusvalía en una casa prefabricada
Acceder al patrimonio de tu casa prefabricada es una excelente forma de financiar gastos importantes, pero asegurar el préstamo implica un conjunto único de normas. Dado que estas propiedades están construidas de forma diferente a las casas tradicionales en el lugar, los prestamistas tienden a analizarlas con una perspectiva mucho más aguda en cuanto a su estructura y ubicación. Antes de solicitar, es fundamental entender cómo la antigüedad de tu vivienda, su cimentación, la propiedad del terreno y cómo tu capital disponible afectará tu aprobación.
Antigüedad de tu hogar
La antigüedad de una vivienda prefabricada es fundamental para los prestamistas porque las unidades antiguas, especialmente las construidas antes del Código HUD de 1976, presentan un mayor riesgo de depreciación rápida y pueden no cumplir con los estándares de seguridad modernos. Al financiar, estas viviendas suelen requerir prestamistas especializados en lugar de bancos tradicionales debido a estos riesgos estructurales únicos y a la titularidad de la propiedad.
Cimentación permanente
Una cimentación permanente para una casa prefabricada es un sistema de soporte diseñado —como sótano de hormigón vertido o cimentación continua— que ancla estructuralmente la vivienda al suelo inferior. Los prestamistas exigen estrictamente una cimentación certificada para casas móviles porque, sin ella, la estructura se clasifica legalmente como propiedad personal (como un vehículo) en lugar de inmueble. Con una base permanente, la vivienda se considera propiedad inmobiliaria y proporciona a los prestamistas la garantía inmobiliaria tradicional que necesitan para aprobar un préstamo sobre la plusvalía.
Propiedad del terreno
La propiedad de terrenos para casas prefabricadas suele ocurrir de dos maneras: el propietario es propietario del terreno en propiedad o alquila un terreno en una comunidad o parque de casas prefabricadas. En lo que respecta a la financiación, los prestamistas suelen optar por un enfoque combinado, ya que comprar una casa prefabricada y un terreno juntos permite que todo el conjunto se registre como un único inmueble. Sin la propiedad del terreno, un prestamista no puede garantizar la propiedad como garantía tradicional de bienes raíces, lo que hace que sea menos probable que se apruebe el préstamo, ya que no pueden ejecutar hipotecariamente un solar alquilado.
Cantidad del valor neto de la vivienda
Para optar a un préstamo sobre la plusvalía, los prestamistas suelen exigir al menos entre un 15% y un 20% de patrimonio en tu vivienda una vez finalizado el préstamo. Para obtener una imagen precisa de tu potencial de préstamo, calcula tu valor neto de la vivienda actual restando el saldo restante de la hipoteca del valor estimado de mercado de tu vivienda o utiliza la calculadora de valor neto de la vivienda de Rocket Mortgage.
Da el primer paso hacia la hipoteca adecuada.
Aplica en línea para obtener recomendaciones de expertos con tipos de interés y pagos reales.
Cómo obtener un préstamo sobre la plusvalía para una vivienda prefabricada
Aunque cada prestamista sigue su propio proceso y criterios de evaluación únicos, existen pautas generales para obtener un préstamo sobre la plusvalía sobre una vivienda prefabricada.
1. Recoge los documentos necesarios
Como ocurre con otros préstamos, los prestamistas querrán revisar tus ingresos y activos, además de consultar tu informe y puntaje crediticio. Dado esto, asegúrate de tener disponible lo siguiente:
- W-2/1099 de 2 años
- Declaraciones de impuestos de los últimos 2 años
- Últimos 2 meses de estados de cuenta de cualquier cuenta utilizada para calificar
- Seguro que los dos últimos recibos de pago
Además, los registros que sustituyen por una etiqueta HUD o la documentación de una inspección previa de cimentación pueden ayudar a acelerar el proceso más adelante.
2. Revisa otros requisitos de préstamo
Dado que un préstamo sobre la plusvalía actúa como una segunda hipoteca, los prestamistas suelen requerir un puntaje crediticio más alto para la aprobación que para algo como una refinanciación con desembolso de efectivo.2 El préstamo sobre la plusvalía se convierte en un segundo gravamen sobre tu propiedad.
Aunque cada prestamista tiene requisitos diferentes, una puntuación FICO® mínima de 680 es un buen objetivo, ya que puntuaciones más altas te darán mejores condiciones. Sin embargo, ten en cuenta que hay otros factores crediticios que se revisan durante la evaluación, así que asegúrate de trabajar con tu prestamista para entender sus procesos únicos.
Además, es importante tener en cuenta tu relación deuda-ingresos (DTI). Aunque algunos prestamistas son más flexibles que otros, tu DTI debería estar por debajo del 43% para tener la mejor probabilidad de calificar para la mayoría de opciones.
3. Presenta la solicitud de préstamo
El proceso típico de préstamo sobre la plusvalía implica evaluar el valor de tu vivienda, verificar tu estado financiero con un prestamista y revisar una estimación de buena fe (también llamada Estimación de Préstamo) que detalle tu tipo de interés proyectado y los costos de cierre antes de la aprobación final.
4. Obtén una tasación de la vivienda
Una tasación de vivienda es una valoración profesional imparcial del valor de mercado de una propiedad. Durante este proceso, un tasador autorizado visitará la propiedad para inspeccionarla y compararla con ventas recientes de casas similares (comparables) en la zona para determinar su valor. Los prestamistas exigen esto para asegurarse de que la vivienda valga al menos la cantidad que se presta.
5. Evaluación y cierre del préstamo
La evaluación es el proceso en el que un prestamista evalúa minuciosamente tu perfil financiero y el valor de tu propiedad para verificar que cumples todas las directrices antes de aprobar oficialmente el préstamo. Al cerrar el préstamo sobre la plusvalía, revisarás y firmarás los documentos finales del préstamo, incluyendo la Declaración de Cierre, que detalla los términos finales del préstamo y los costos de cierre aplicables al préstamo sobre la plusvalía. Después de la firma, la ley federal exige un derecho obligatorio de rescisión, de 3 días, para las residencias principales, lo que significa que puedes esperar que tus fondos se desembolsen el cuarto día laborable después del cierre.Alternativas de préstamos con garantía de vivienda prefabricada
Obtener un préstamo sobre la plusvalía sobre tu casa prefabricada puede ser una buena opción, pero no es la única. Hablemos brevemente de otras alternativas de préstamo:
- Refinanciamiento con desembolso de efectivo: Un refinanciamiento con desembolso de efectivo implica solicitar un préstamo importante sobre tu hipoteca principal en lugar de un segundo préstamo sobre tu vivienda. Esto requiere un tipo más bajo que un préstamo sobre la plusvalía, ya que se basa en la hipoteca principal. Si tiene sentido depende de las matemáticas comparado con mantener tu hipoteca actual y optar por un préstamo sobre la plusvalía de la vivienda o una línea de crédito garantizada por la plusvalía (HELOC).
- HELOC: Una HELOC es una segunda hipoteca, pero en lugar de ser un pago global, es una línea de crédito. Tienes que pagar intereses solo por lo que retiras durante el periodo de retiro de dinero, pero puedes devolver dinero para que lo utilices en futuros proyectos. Una vez que comienza el periodo de reembolso, el saldo se congela durante el resto del plazo y los pagos incluyen tanto el principal como los intereses. Rocket Mortgage no ofrece HELOC en este momento.
- Préstamo personal: Un préstamo personal no está ligado en absoluto a tu vivienda; se basa únicamente en tu calificación crediticia personal. Como es un préstamo sin garantía, suele tener requisitos más estrictos. El tipo de interés también es ligeramente más alto, lo que puede ser bueno para mejoras en la vivienda y consolidación de deudas, especialmente para casas móviles donde la financiación tradicional puede no funcionar. Si un préstamo personal tiene más sentido para tus objetivos financieros, puedes solicitarlo con nuestros amigos de Rocket Loans.
Preguntas frecuentes
Abajo encontrarás las respuestas a las preguntas más frecuentes sobre cómo conseguir un préstamo sobre la plusvalía sobre una casa prefabricada.
¿Es más difícil conseguir un préstamo para una casa prefabricada?
Por lo general, es más difícil conseguir un préstamo sobre una vivienda prefabricada porque muchos prestamistas las consideran de mayor riesgo debido a la depreciación y a las estrictas directrices estructurales. La cualificación suele requerir criterios más rigurosos, como demostrar que la vivienda está permanentemente fijada a unos cimientos que califican y se titula como propiedad inmobiliaria en lugar de propiedad personal.
¿Cuál es la casa prefabricada más antigua sobre la que puedes obtener un préstamo?
Para poder optar a un préstamo por medio de la mayoría de los prestamistas, una casa prefabricada debe haberse construido a partir del 15 de junio de 1976, cuando entraron en vigor por primera vez los estándares federales de seguridad y construcción del HUD.
¿Qué puntuación de crédito necesito para calificar para un préstamo sobre la plusvalía de una casa prefabricada?
Para optar a un préstamo sobre la plusvalía de una casa prefabricada, los prestamistas suelen requerir un puntaje crediticio mínimo entre 620 y 680.
¿Debería usar un préstamo sobre la plusvalía o una HELOC para una casa prefabricada?
Aunque esto depende de tus objetivos financieros, considera un préstamo sobre la plusvalía si necesitas una suma global con pagos mensuales fijos y predecibles para un proyecto específico. Una HELOC ofrece una línea de crédito flexible y variable de la que puedes recurrir según lo necesites. Sin embargo, encontrar un prestamista para una HELOC sobre una casa prefabricada puede ser mucho más difícil, por lo que un préstamo sobre la plusvalía de tasa fija o una refinanciación con desembolso de efectivo suelen estar más disponibles.
¿Qué puedo hacer si no cumplo los requisitos para un préstamo sobre la plusvalía sobre mi casa prefabricada?
Si no cumples los requisitos para un préstamo sobre la plusvalía, puedes explorar opciones de financiación alternativas como una refinanciación con desembolso de efectivo o un préstamo personal, que suelen tener requisitos de elegibilidad más flexibles para viviendas prefabricadas. Puedes trabajar en fortalecer tu perfil financiero para una futura solicitud.
Conclusión: Tu casa prefabricada puede ser la clave para lograr tus metas
Obtener un préstamo sobre la plusvalía sobre una vivienda prefabricada puede tener varios requisitos, pero desbloquear el capital acumulado con esfuerzo de tu vivienda es posible con la preparación adecuada. Si aún estás comparando opciones, explora formas de desbloquear efectivo con Rocket Mortgage.
1El producto de préstamo sobre la plusvalía es un segundo gravamen independiente y no puede usarse para transacciones piggyback. Válido para cantidades de préstamo entre $45,000.00 y $500,000.00 (la cantidad mínima del préstamo para las propiedades en Michigan es de $10,000.00). No está disponible en productos Ameriprise. Se aplican restricciones, términos y condiciones adicionales. Esto no es un compromiso de préstamo.
2Refinanciar puede aumentar los cargos financieros a lo largo de la vigencia del préstamo.
Rocket Mortgage and Rocket Loans son marcas comerciales o marcas de servicio de Rocket Mortgage, LLC o sus filiales.Recursos relacionados
lectura de 8 minutos
Préstamos para casas móviles: Opciones para financiar una casa móvil o prefabricada
Hay varias opciones disponibles para quienes buscan financiar una casa móvil o prefabricada. Lee este artículo para explorar tus opciones.
Lee más
lectura de 7 minutos
Lo que debes saber sobre financiar una casa manufacturada
Las casas manufacturadas quizá sean la clave para llegar a ser propietarios de vivienda para muchas personas. Aprende cómo puedes financiar una...
Lee más
lectura de 6 minutos
¿Para qué puedes usar un préstamo sobre la plusvalía?
Si necesitas una suma total, un préstamo sobre la plusvalía podría ser una buena opción. Descubre para qué puedes usar un ...
Lee más