¿Cubre desastres naturales el seguro de la vivienda? Lo que debes saber para presentar un reclamo
Actualizado el 2 de sept del 2025
•lectura de 9 minutos

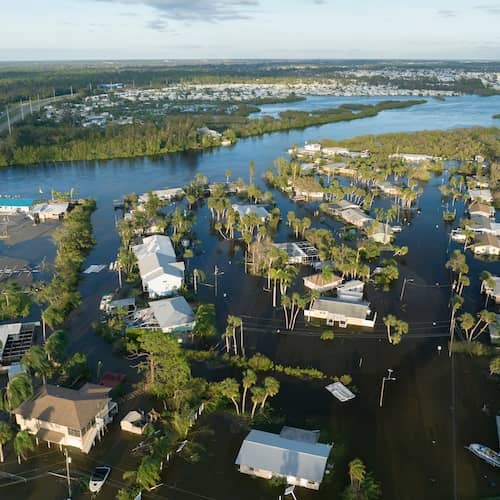
Si un desastre como una tormenta masiva, un incendio forestal u otro evento devastador daña tu propiedad, saber cómo reparar las cosas para poder volver a tu vida normal hará que una situación difícil sea menos estresante. Presentar un reclamo por medio de tu seguro de la vivienda podría ser una buena opción en esta situación, así que vamos a darte todo lo que necesitas saber sobre ese proceso.
Primero, hazte las siguientes preguntas:
- ¿Cómo evalúo los daños?
- ¿Debería presentar un reclamo?
- ¿Qué debo esperar durante el proceso de reclamo?
Ahora, vamos a darte algunas respuestas a estas preguntas críticas para que estés preparado si surge la necesidad.
La importancia de evaluar los daños
Cuando regreses a tu casa, intenta evaluar los daños. Si es seguro hacerlo, toma fotos en todas las áreas donde haya daños y toma notas detalladas sobre el desastre y el alcance de los daños. Sé tan minucioso como puedas. Cuanta más información puedas proporcionar en tu reclamo del seguro de la vivienda, mejor.
Consulta para qué calificas
Por qué debes hacer reparaciones temporales
Independientemente de si planeas presentar un reclamo, haz las reparaciones temporales necesarias para evitar más daños hasta que puedas hacer las reparaciones permanentes. Si decides presentar un reclamo más tarde, tu compañía de seguros querrá ver que hiciste lo posible por mitigar los daños.
Los pasos que tomes dependerán del tipo específico de daño que haya sufrido tu casa. Algunos pasos habituales de mitigación que es recomendable considerar incluyen:
- Prevenir la propagación de moho quitando alfombras y paneles de yeso mojados
- Tapar con tablas los agujeros expuestos
- Instalar cercas temporales para evitar que la gente entre a áreas peligrosas
Asegúrate de guardar todos tus recibos de los contratistas y otros profesionales que contrates. Si decides proceder con el proceso de reclamo, tu compañía de seguros podría reembolsarte el costo de las reparaciones temporales. Sin embargo, no hagas ninguna reparación permanente porque tu compañía de seguros debe primero entender y verificar el alcance de los daños antes de aprobar tu reclamo.
¿Debes presentar un reclamo?
Hay un par de cosas que debes considerar cuando decides si debes presentar un reclamo a tu compañía de seguros. La primera es si el daño causado está realmente cubierto en tu póliza. Después de eso, debes decidir si es el valor del daño es suficientemente más alto que el deducible para que valga la pena. Repasemos brevemente ambos.
¿Qué está cubierto?
Antes de pensar en presentar un reclamo, debes saber qué cubre tu póliza de seguro de propietarios de vivienda. Es hora de buscar otros recursos si el daño particular que tienes no está cubierto. Por lo general, existen numerosas fuentes de asistencia que están disponibles en un área declarada como desastre.
Si no estás seguro sobre lo que cubre tu póliza, asegúrate de comunicarte con tu proveedor de seguros.
Las inundaciones generalmente no están cubiertas por las pólizas de seguro regulares. Si vives en un área que se considera zona de inundaciones, los prestamistas e inversionistas hipotecarios, como Fannie Mae, Freddie Mac, FHA y VA, pueden exigir que tengas un seguro contra inundaciones para proteger su inversión.
Tienen que asegurarse de que tu casa puede repararse a una condición que sea al menos tan buena como antes. Las personas que viven en áreas boscosas pueden necesitar un seguro contra incendios por el mismo motivo.
Desafortunadamente, muchas personas que viven fuera de áreas que normalmente se consideran zonas de inundación o incendios forestales no tienen otra cobertura, y los desastres tienden a afectar áreas que no se ven tan afectadas por los fenómenos meteorológicos regulares.
Si estás en esta situación, lo mejor es buscar asistencia por desastre si no puedes pagar las reparaciones.
¿No sabes por dónde empezar?
Rocket Mortgage puede mostrarte el camino…
¿Tiene sentido para ti presentar un reclamo?
¿Todavía te preguntas si deberías presentar un reclamo? Considera cuidadosamente las ventajas y desventajas antes de proceder. Es importante darse cuenta de que una vez que presentas un reclamo con tu seguro de la vivienda, tus cargos pueden aumentar. Y desafortunadamente, en áreas propensas a incendios forestales o huracanes, algunas compañías de seguros están eliminando la cobertura para los propietarios por completo. A medida que aumenta el riesgo para las viviendas, las compañías de seguro de la vivienda enfrentan costos crecientes debido al número cada vez más alto de reclamos. Al igual que las compañías de seguros, debes ver la posibilidad de presentar un reclamo como una ecuación de riesgo vs. recompensa.
Puedes empezar a resolver esta ecuación viendo tu deducible. Si el costo para reparar los daños son cientos de dólares por encima del costo de tu deducible, puede ser que no tenga sentido presentar un reclamo. Si el costo de la reparación son miles de dólares más que tu deducible, un reclamo puede ser tu mejor opción. Tendrás que decidir, basándote en tu situación financiera, cuánto estás dispuesto a pagar de tu propio bolsillo.
Por supuesto, todo esto depende de una estimación precisa de los daños a tu casa y del costo de las reparaciones. Una buena manera de obtener esto es que un contratista te dé un presupuesto detallado para la reparación. A veces, tu compañía de seguros te proporcionará un presupuesto, así que comunícate con ellos primero. Si no se involucra hasta que presentes un reclamo, busca un contratista independiente para que te dé un presupuesto.
Al pedirle a un contratista que elabore un presupuesto, considera lo siguiente:
- ¿Tiene el contratista licencia, seguro y buena reputación? Busca reseñas y pídele que te de referencias de clientes anteriores.
- Asegúrate de que te proporcione una lista detallada de todos los esfuerzos de mitigación de daños y el costo del trabajo. Siempre existe la posibilidad de que descubra nuevos problemas, pero la lista debe ser lo más completa posible desde el principio.
- Es posible que tengas que pagarle a un contratista por hacer un presupuesto, pero nunca le pagues por adelantado para que complete ningún trabajo.
Usa estos consejos para obtener un presupuesto preciso para el trabajo de reparación necesario. Así podrás decidir si vale la pena presentar un reclamo.
El proceso de reclamo
Si decidiste que es hora de presentar un reclamo, querrás saber qué esperar. Repasemos el proceso y lo que puedes hacer para asegurarte de que todo salga lo mejor posible.
Comunícate con tu aseguradora
Lo primero que debes hacer si quieres presentar un reclamo es comunicarte con el representante de tu compañía de seguros. Si no estás seguro de cómo contactarlo, llama al administrador de tu hipoteca. Este debería poder ayudarte a comunicarte con tu aseguradora. Si eres cliente de Rocket Mortgage®, encontrarás la información de contacto necesaria iniciando sesión en tu cuenta de Rocket.
Cuando te hayas comunicado, tu compañía de seguros enviará un ajustador para estimar el costo de los daños a tu casa, lo que determinará cuánto cubrirá. Si tienes una disputa con la compañía de seguros sobre la cantidad, puedes contratar a un ajustador de seguros público e independiente para que proporcione una estimación imparcial. Cabe señalar que esto solo vale la pena si tienes una disputa importante respecto de la cantidad. Eso es porque a los ajustadores públicos a menudo se les paga tomando un porcentaje de la cantidad del acuerdo. No quieres estar en una situación en la que recibes un acuerdo un poco más alto, pero terminas con menos dinero para las reparaciones después de pagarle al ajustador.
Comunícate con tu prestamista
Si tienes una hipoteca, tu prestamista debe endosar los cheques que la aseguradora envíe para pagar a los contratistas por las reparaciones. Asegúrate de que esté al tanto de todo a medida que avanzas en el proceso de reclamo.
Dependiendo de la cantidad de tu reclamo, tu prestamista puede pedir que se hagan inspecciones una vez que el trabajo esté completado para asegurarse de que cumple los estándares anteriores. Si la cantidad del reclamo es lo suficientemente alta, tu prestamista también puede pedir una o más inspecciones mientras se hace el trabajo. Después de todo, ellos necesitan proteger su inversión.
Si eres clientes de Rocket Mortgage y quieres presentar un reclamo de seguro, puedes comunicarte con nuestro equipo de Equipo de pérdidas de seguros al (866) 947-8425.
Opciones de reubicación
Si no puedes vivir en tu casa mientras la reparan, tendrás que reubicarte temporalmente. Algunas personas incluso optan por llegar a un acuerdo con la compañía de seguros y trasladarse de manera permanente. Veamos cuáles son tus opciones en caso de que te encuentres en esta situación.
Reubicación temporal
El tipo de alojamiento que busques dependerá de cuánto tiempo esperas estar fuera de casa. Los plazos pueden cambiar, por supuesto, pero tu contratista debería proporcionarte un calendario bastante preciso cuando lo contrates.
Si solo vas a estar fuera de tu casa por un tiempo relativamente corto, como unas pocas semanas o meses, considera un hotel de estadía prolongada o un contrato de alquiler a corto plazo para un apartamento. Si vas a estar fuera por más tiempo, como 6 meses o más, mira si puedes obtener un mejor trato firmando un contrato de alquiler a más largo plazo. No importa lo que decidas, compara precios para obtener la mejor oferta posible. Asegúrate de guardar todos los recibos o facturas que recibas, ya que tu compañía de seguros podría reembolsar los costos.
La Agencia Federal para el Manejo de Emergencias (FEMA) tiene un programa de asistencia temporal en hoteles que puede ser útil si pagar un hotel causa un problema de flujo de efectivo a corto plazo. La Cruz Roja también presta numerosos servicios de asistencia en caso de desastres naturales, incluyendo el refugio temporal.
Reubicación permanente
El seguro de propietarios de vivienda está destinado a ayudarte a regresar a tu casa y seguir adelante con tu vida. Sin embargo, no necesariamente tienes que continuar en tu situación actual.
Si tienes una casa cuya reparación tomará mucho tiempo, tienes la opción de llegar a un acuerdo con la compañía de seguros y recibir el dinero en efectivo. La compañía de seguros seguirá adelante con la estimación de su ajustador, pero en lugar de aplicar ese dinero al costo de las reparaciones de la casa, puedes usarlo para saldar tu hipoteca actual. Puedes usar la cantidad restante para el down payment de una nueva casa. Si eliges seguir este camino, deberás asegurarte de tener suficiente dinero entre tus ahorros y el pago del reclamo del seguro para saldar tu hipoteca actual y asegurar tu próximo hogar.
Preguntas frecuentes
Esperamos que ahora tengas una buena idea de cómo presentar una reclamación al seguro después de un desastre natural para que puedas tomar la decisión que más te convenga. Dicho esto, es posible que todavía tengas algunas preguntas. Veamos algunas de las preguntas más frecuentes.
¿Qué desastres naturales cubre el seguro?
Eso depende de tu póliza de seguro específica. Algunos desastres naturales están cubiertos por tu póliza de seguro de propietarios estándar, pero otros no. Por ejemplo, las inundaciones suelen requerir una cobertura de seguro adicional. Es probable que también necesites cobertura adicional para los terremotos. Comunícate con tu compañía de seguros para saber qué está cubierto por tu póliza.
¿Cómo decido si debo presentar una reclamación?
Averigua cuánto es tu deducible del seguro y compáralo con el costo de las reparaciones. Si el costo de las reparaciones no supera significativamente el deducible, es posible que no te convenga presentar una reclamación. Si las reparaciones son mucho más costosas que tu deducible, presentar una reclamación puede ser la mejor opción.
¿Cómo funciona el seguro después de un desastre?
Después de un desastre, primero decidirás si quieres presentar una reclamación. Si decides hacerlo, te comunicarás con tu compañía de seguros para revisar tu cobertura. El siguiente paso es hacer reparaciones temporales para evitar daños adicionales. Después, te prepararás para la visita del ajustador de seguros y determinarás con él cuánto recibirás de tu reclamación. Una vez que recibas el pago, puedes trabajar con contratistas para reconstruir tu casa, si eso es lo que quieres hacer. Durante este proceso, debes mantenerte en comunicación con el administrador de tu préstamo hipotecario y no esperar a que se comunique contigo.
¿El seguro aumenta después de un desastre natural?
Sí, el costo de tu seguro puede aumentar después de presentar una reclamación. Asegúrate de que presentar una reclamación tenga sentido desde el punto de vista financiero antes de hacerlo.
¿Dónde puedo quedarme mientras reparan mi casa?
Investiga todas las opciones de alojamiento temporal que tengas disponibles. Estas pueden incluir alquilar una propiedad a corto o largo plazo, o quedarte en un hotel de estadías prolongadas. Pregúntale a tu compañía de seguros si te reembolsará el costo del alojamiento temporal.
En resumen: entiende las reclamaciones de seguro después de un desastre
Cuando se trata de presentar una reclamación al seguro de propietarios después de un desastre natural, la información es poder. Haz cuentas para determinar si presentar una reclamación tiene sentido para ti, familiarízate con el proceso y apóyate en expertos, como tu representante de seguros, prestamista y contratistas. La vida puede darte un giro inesperado, pero estar preparado puede ayudarte a encontrar el camino de regreso a casa. Para obtener más información sobre hipotecas, tipos de préstamos y compra de casas, visita el Centro de aprendizaje de Rocket Mortgage®.
Recursos relacionados
lectura de 12 minutos
¿Qué es el seguro de la vivienda y cómo funciona?
El seguro de la vivienda es un tipo de seguro inmobiliario que cubre daños causados a una casa por algunos peligros. Conoce más sobre cómo ...
Lee más
lectura de 6 minutos
Qué es el seguro de protección hipotecaria: ¿Lo necesitan todos los propietarios de vivienda?
El seguro de protección hipotecaria puede ser una opción útil para los propietarios de vivienda a los que les preocupa que sus familias ...
Lee más
lectura de 3 minutos
¿Qué es el seguro contra inundaciones y lo necesito?
El seguro contra inundaciones es una póliza que da cobertura completa para pérdidas causadas por inundaciones. Descubre por qué necesitas u...
Lee más